


Raisin: Fest-, Tagesgeld, ETFs
4,0978.00 Bewertungen
App-Details
- Version
- 5.54.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- Raisin SE
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
 Analyse von AppCompare
Bei einer Finanz-App merke ich die Qualität der Oberfläche besonders dann, wenn ich nicht nur stöbere, sondern eine Entscheidung treffen möchte. Dafür brauche ich eine stabile Verbindung: Angebote und Bedingungen sollten aktuell sein, und vor einem Abschluss will ich in Ruhe prüfen, was ich auswähle. Raisin: Fest-, Tagesgeld, ETFs ist für mich deshalb eher ein Ort für geplante Finanzschritte als eine App, die ich nebenbei im Bus durchklicke.
Wenn die Verbindung Teil des Entscheidungsprozesses ist
Beim Vergleichen von Tages- und Festgeld zählt nicht allein, was auf einer Übersicht zuerst ins Auge fällt. Ich möchte die Bedingungen lesen, Laufzeiten abwägen und sicher sein, dass ich nicht versehentlich eine Entscheidung unter Zeitdruck treffe. Bei ETFs und Rürup gilt das umso mehr, weil hier Anlagehorizont und persönliche Situation stärker mit hineinspielen. Eine ruhige Verbindung und ein Moment ohne Ablenkung sind für solche Schritte praktischer als ein schneller Blick zwischen zwei Terminen.
Ich würde daher unterwegs eher Informationen sammeln und die eigentliche Entscheidung später noch einmal mit klarem Kopf prüfen. Das ist kein besonderer Trick der App, sondern eine sinnvolle Arbeitsweise bei Finanzprodukten: erst verstehen, dann handeln. Wenn eine Seite gerade nicht lädt oder die Verbindung unterbrochen wird, sollte ich nicht einfach davon ausgehen, dass ein Vorgang abgeschlossen ist. Ich würde den Status erneut prüfen, bevor ich etwas wiederhole.
Mobil nutzen, aber nicht jede Situation ist geeignet
Auf dem Smartphone passt Raisin gut zu kurzen Kontrollmomenten: Ich kann mir einen Überblick verschaffen oder prüfen, ob meine Sparziele noch zu meiner Planung passen. Für das Lesen längerer Produktbedingungen finde ich einen ruhigen Ort hilfreicher als einen vollen Zug oder eine kurze Pause im Arbeitsalltag. Gerade kleine Displays verleiten dazu, wichtige Details zu überfliegen, obwohl genau diese Details für Laufzeit und Verfügbarkeit entscheidend sein können.
Ein realistischer Ablauf wäre für mich, am Monatsende zu prüfen, welcher Betrag tatsächlich übrig bleibt, und zunächst die notwendige Reserve davon abzuziehen. Erst danach würde ich überlegen, ob ein Teil mittelfristig festgelegt werden kann oder für einen langfristigen ETF-Plan infrage kommt. So wird das Smartphone zum Werkzeug für eine bewusste Routine, nicht zum Anlass für spontane Anlageentscheidungen.
Bei Unterbrechungen lieber prüfen als raten
Finanzielle Abläufe fühlen sich anders an als das Nachladen eines Nachrichtenartikels: Ein unklarer Bildschirm kann die Frage offenlassen, ob ich nur Informationen angesehen oder bereits einen Schritt bestätigt habe. Wenn die Verbindung abbricht, würde ich deshalb nicht hastig dieselbe Aktion erneut starten. Erst den aktuellen Stand kontrollieren, dann bei Bedarf den Vorgang fortsetzen. Diese einfache Reihenfolge hilft, Missverständnisse und unnötige Doppelversuche zu vermeiden.
Auch bei einer langsamen Verbindung lohnt es sich, die Aufgaben zu trennen. Ein Angebot grob einzuordnen ist etwas anderes, als Bedingungen zu akzeptieren oder eine Anlage einzurichten. Ich würde sensible Entscheidungen nicht in einer Situation erledigen, in der ich ständig zwischen App und anderen Aufgaben wechseln muss. Das macht die Nutzung vielleicht weniger spontan, aber bei Geld ist Ruhe für mich ein echter Vorteil.
Lesenswert vor deiner Entscheidung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt

Carrom Pool im Stresstest: Was passiert bei Fehlern und Verbindungsabbrüchen?

Mi Music gewinnt an Bedeutung, weil der kürzeste Weg zur Musik zählt

WhatsApp stiftet Gemeinschaft – und erzeugt sozialen Druck

LockMyPix: Der ultimative Schutz für Ihre digitalen Erinnerungen
Bewusst mit Daten und Aufmerksamkeit umgehen
Wer Finanzthemen mobil erledigt, sollte neben der Verbindung auch auf die eigene Umgebung achten. Ich würde Kontostände oder persönliche Entscheidungen nicht offen auf einem fremden Bildschirm zeigen und für ausführliche Schritte ein privates, vertrauenswürdiges Netzwerk bevorzugen. Ebenso würde ich Mitteilungen und App-Zugriffe nur so nutzen, wie es zu meinem Alltag passt, statt jede mögliche Benachrichtigung automatisch einzuschalten.
Ein weiterer praktischer Punkt ist die Aufmerksamkeit: Häufiges Nachsehen kann bei schwankenden ETF-Werten eher Unruhe schaffen als Klarheit. Ich würde feste Prüftermine wählen und mir notieren, warum ein Betrag einem bestimmten Ziel zugeordnet ist. So muss ich bei jedem Öffnen nicht erneut überlegen, ob eine kurzfristige Veränderung meinen langfristigen Plan wirklich verändert.
Eine Oberfläche für mehrere Sparziele
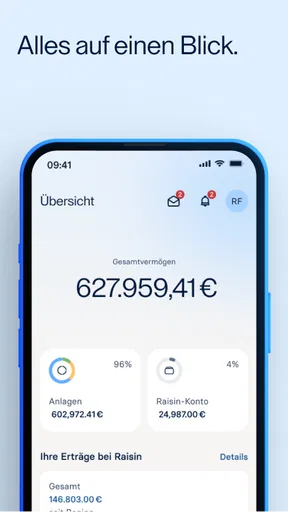
Ich finde die gemeinsame Übersicht besonders nützlich, wenn ich mehrere Sparziele gedanklich sauber auseinanderhalten möchte, statt jeden verfügbaren Betrag als gleich verfügbar zu betrachten. Dabei hilft mir eine einfache Regel: Erst den Zweck und den voraussichtlichen Zeitpunkt des Bedarfs festlegen, dann die passende Produktart prüfen. So wird der Blick auf mehrere Wege zur Planungshilfe und führt direkt zur Frage, wie die einzelnen Bereiche im Alltag zusammenpassen.
Die eigentliche Stärke liegt in der Bündelung
Ich finde den Ansatz besonders sinnvoll, wenn mein Geld nicht nur einen Zweck hat. Ein Teil soll als Reserve erreichbar bleiben, ein anderer Betrag darf für eine bestimmte Zeit ruhen, und langfristig möchte ich regelmäßig investieren. Bei einer herkömmlichen Bank sind solche Wege oft über verschiedene Menüs, Konten oder sogar Anbieter verteilt. Raisin versucht, diese Trennung aus meiner Sicht verständlicher zu machen.
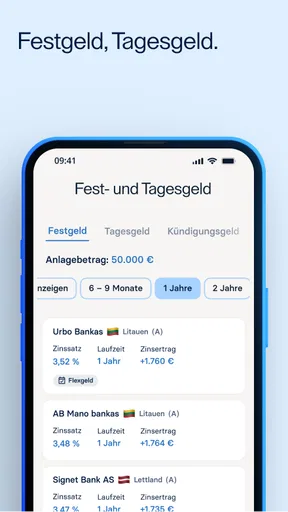
Die App deckt dabei vier unterschiedliche Denkweisen ab. Tagesgeld steht für Flexibilität: Ich möchte Geld parken, ohne mich langfristig festzulegen. Festgeld ist das Gegenstück dazu, weil ich mich für eine vereinbarte Laufzeit binde. ETFs passen eher zu einem langfristigen Anlagehorizont und schwanken im Wert. Rürup wiederum ist stärker auf die Altersvorsorge ausgerichtet und hat deshalb eine andere Logik als ein frei verfügbares Sparkonto.
Diese Zusammenstellung ist praktisch, kann aber auch zu einer falschen Erwartung führen. Die App macht aus verschiedenen Finanzprodukten kein einziges Produkt. Wer Tagesgeld, Festgeld und ETF nebeneinander sieht, muss weiterhin verstehen, warum sie sich bei Verfügbarkeit, Risiko und Zeithorizont unterscheiden. Die Übersicht vereinfacht den Zugang, nicht die finanzielle Entscheidung selbst.
Was ich vor der Nutzung zuerst klären würde
Bevor ich in der App etwas auswähle, würde ich mein Ziel in einem Satz formulieren. Brauche ich das Geld möglicherweise bald? Dann passt ein langfristig gebundener Weg nicht automatisch. Möchte ich Schwankungen vermeiden? Dann ist ein ETF nicht einfach die digitale Version eines Sparkontos. Oder geht es um eine Altersvorsorge, bei der das Geld nicht für alltägliche Ausgaben gedacht ist? Diese Fragen sparen später mehr Zeit als jede Suche nach dem vermeintlich besten Angebot.
Ein konkreter Vorteil der Bündelung zeigt sich bei getrennten Rücklagen. Ich kann gedanklich einen Betrag für unerwartete Rechnungen vom Geld für einen späteren Kauf trennen und langfristige Investitionen nochmals anders bewerten. Selbst wenn die App diese Entscheidungen nicht für mich trifft, hilft die gemeinsame Umgebung dabei, nicht alles unter dem pauschalen Begriff „Sparen“ zusammenzuwerfen.
Gleichzeitig sollte niemand die Oberfläche mit einer unabhängigen Finanzberatung verwechseln. Raisin SE stellt die Plattform und die Produkte bereit; die Verantwortung, ob eine Anlage zu meiner persönlichen Situation passt, bleibt bei mir. Für Einsteiger ist das kein Grund, die App grundsätzlich abzulehnen. Es bedeutet aber, dass ich Begriffe wie Laufzeit, Verfügbarkeit, Risiko und steuerliche Behandlung nicht einfach überspringen sollte.
So wirkt der Ablauf im Alltag
In der Praxis beginnt die Nutzung mit der Auswahl eines passenden Bereichs. Ich würde zunächst zwischen Tagesgeld, Festgeld, ETFs und Rürup unterscheiden und erst danach die konkreten Bedingungen betrachten. Diese Reihenfolge ist wichtig: Wer zuerst nur auf einen Zinssatz oder eine mögliche Rendite schaut, kann leicht übersehen, dass die Produkte für völlig verschiedene Situationen gedacht sind.
Bei Tagesgeld ist für mich die Zugänglichkeit der zentrale Punkt. Das ist der Bereich, den ich eher für eine Reserve prüfen würde, nicht für Geld, das über viele Jahre wachsen soll. Bei Festgeld würde ich besonders auf die Laufzeit und den Zeitpunkt achten, an dem ich wieder über den Betrag verfügen kann. Das klingt banal, ist aber ein häufiger Denkfehler: Ein attraktives Angebot hilft wenig, wenn ich das Geld genau während der Bindung benötige.
ETFs verlangen eine andere innere Haltung. Hier würde ich nicht täglich auf den Kontostand schauen, weil kurzfristige Bewegungen sonst unnötig nervös machen können. Der eigentliche Nutzen entsteht eher durch einen langfristigen Plan, eine passende Risikotoleranz und regelmäßige Disziplin. Dass dieser Bereich in derselben App neben Einlagen erscheint, ist bequem, darf aber nicht dazu führen, dass ich ETF-Geld wie eine jederzeit stabile Rücklage behandle.
Rürup ist nochmals spezieller. Ich würde diesen Bereich nur dann ernsthaft prüfen, wenn die Altersvorsorge im Vordergrund steht und die langfristige Bindung zur eigenen Lebensplanung passt. Wer kurzfristig auf das Geld zugreifen möchte oder seine finanzielle Situation häufig verändert, sollte sich nicht allein von einer übersichtlichen Darstellung überzeugen lassen.
Ein realistischer Ablauf für eine private Rücklage
Angenommen, ich möchte für eine größere Anschaffung sparen, habe aber zusätzlich noch keine ausreichende Notfallreserve. Dann würde ich nicht sofort den gesamten Betrag in Festgeld oder ETFs verschieben. Zuerst würde ich einen Teil als kurzfristig verfügbare Reserve einplanen. Für den Betrag, den ich voraussichtlich nicht brauche, könnte ich anschließend prüfen, ob eine feste Laufzeit sinnvoll ist. Nur Geld mit deutlich längerem Horizont würde ich überhaupt als ETF-Kandidat betrachten.
Der praktische Gewinn der App liegt in diesem Fall darin, dass ich die drei Entscheidungen in einer Umgebung vergleichen kann, ohne sie gedanklich zu vermischen. Der Nachteil ist, dass die Nähe der Produkte eine Scheinsicherheit erzeugen kann. Ein gemeinsames Menü bedeutet nicht, dass Tagesgeld, Festgeld und ETF dasselbe Risiko haben oder gleich schnell verfügbar sind.
Ich würde deshalb nach jeder Auswahl kurz notieren, wofür der Betrag gedacht ist, wann ich ihn wahrscheinlich brauche und welchen Verlust oder welche Bindung ich akzeptieren kann. Diese kleine Gewohnheit ist eine der nützlichsten Ergänzungen zur App, weil sie verhindert, dass ich nur nach der Darstellung auf dem Bildschirm entscheide.
Wo Raisin im Vergleich zu klassischen Alternativen steht
Eine klassische Hausbank ist oft angenehmer, wenn ich fast alles an einem vertrauten Girokonto erledigen möchte und möglichst wenige Anbieterbeziehungen wünsche. Sie kann auch die bessere Wahl sein, wenn ich persönliche Beratung vor Ort bevorzuge oder meine Finanzprodukte bewusst sehr einfach halten will. Raisin ist dagegen interessanter, wenn ich verschiedene Anlageformen gezielt nebeneinander betrachten möchte.
Gegenüber einem reinen ETF-Broker ist die App breiter aufgestellt, weil sie nicht ausschließlich langfristiges Investieren in den Mittelpunkt stellt. Wer bereits genau weiß, dass nur Wertpapierhandel und ein bestimmter Sparplan gefragt sind, könnte einen spezialisierten Broker als fokussierter empfinden. Raisin spielt seine Stärke eher dann aus, wenn ich zwischen sicherheitsorientiertem Sparen, zeitlicher Bindung und Kapitalmarktanlage abwäge.
Auch ein separates Tagesgeldportal kann für einen Nutzer ausreichend sein, der nur eine Reserve parken möchte. In diesem Fall wären die zusätzlichen Bereiche in Raisin möglicherweise mehr Auswahl als notwendig. Ich würde die App daher nicht als Pflichtinstallation für jedes Sparziel sehen, sondern als Werkzeug für Menschen, die mehrere Ziele bewusst zusammenführen möchten.
Die wichtigsten Reibungspunkte
Die größte Hürde ist nicht die Bedienung, sondern die Entscheidungslast. Mehr Auswahl kann hilfreich sein, verlangt aber auch mehr Aufmerksamkeit. Wer eine schnelle Antwort auf die Frage „Wo bekomme ich den höchsten Ertrag?“ erwartet, wird wahrscheinlich enttäuscht sein, weil diese Frage ohne Zeithorizont, Verfügbarkeit und persönliche Risikobereitschaft zu kurz greift.
Ein weiterer Punkt ist die emotionale Wirkung der gemeinsamen Darstellung. Ein ETF kann neben einem Einlagenprodukt ordentlich und gleichwertig wirken, obwohl sich die Risiken deutlich unterscheiden. Ich würde deshalb nicht nur auf die Produktkarte schauen, sondern die Bedingungen vollständig lesen und mir bei langfristigen Entscheidungen bewusst Zeit lassen.
Die kostenlose Nutzung ist angenehm, sollte aber nicht mit Kostenfreiheit jeder einzelnen Anlageentscheidung gleichgesetzt werden. Bei Finanzprodukten können Bedingungen, Gebühren oder steuerliche Folgen eine Rolle spielen. Ich würde vor einer Entscheidung immer die konkreten Informationen des jeweiligen Angebots prüfen, statt die kostenlose App als pauschales Versprechen zu verstehen.
Für sehr aktive Anleger ist der Ansatz möglicherweise zu wenig spezialisiert. Wer umfangreiche Analysewerkzeuge, viele Handelsmöglichkeiten oder eine besonders detaillierte Portfolioverwaltung sucht, dürfte bei einem darauf ausgerichteten Anbieter mehr Tiefe finden. Raisin wirkt für mich eher wie eine strukturierte Anlaufstelle für verschiedene Spar- und Vorsorgewege als wie ein professionelles Trading-Terminal.
Für wen die App besonders sinnvoll ist
Am meisten profitieren meiner Einschätzung nach Menschen, die ihre Finanzen ordnen möchten, ohne sofort mehrere spezialisierte Anwendungen einzurichten. Dazu gehören Nutzer, die eine Reserve aufbauen, einen Betrag zeitweise festlegen und zugleich langfristig investieren wollen. Auch Einsteiger können einen Vorteil haben, wenn sie bereit sind, die Unterschiede zwischen den Produkten aktiv zu lernen.
Praktisch ist Raisin außerdem für Personen, die bei der Geldanlage bisher immer nur eine Kategorie gesehen haben. Wer sein gesamtes Erspartes ausschließlich auf dem Girokonto hält, bekommt durch die Aufteilung in kurzfristige, mittelfristige und langfristige Ziele einen verständlicheren Rahmen. Die App ersetzt dabei keine persönliche Finanzplanung, kann aber den ersten Schritt weniger unübersichtlich machen.
Weniger passend ist sie für mich, wenn ich nur ein simples Girokonto mit gelegentlichem Sparen möchte. Dann kann die zusätzliche Auswahl unnötig sein. Auch wer sein Geld jederzeit vollständig verfügbar halten muss, sollte Festgeld und langfristige Vorsorgeprodukte besonders kritisch betrachten. Und wer bei Wertschwankungen schon bei kleinen Bewegungen schlecht schläft, sollte ETFs nicht allein deshalb wählen, weil sie in derselben App erreichbar sind.
Mein Umgang mit der App nach dem ersten Einrichten
Ich würde nicht täglich nachsehen, ob sich ein langfristiges Investment bewegt hat. Stattdessen wäre ein fester Termin sinnvoll, an dem ich meine Ziele überprüfe: Ist die Reserve noch ausreichend? Brauche ich den festgelegten Betrag früher als gedacht? Passt der ETF-Anteil noch zu meinem Zeithorizont? Hat sich meine Lebenssituation so verändert, dass Rürup weiterhin sinnvoll ist?
Diese regelmäßige Kontrolle ist wichtiger als ständiges Wechseln. Gerade bei Festgeld sollte ich vor dem Abschluss wissen, wann ich wieder planen kann. Bei ETFs sollte ich mich nicht von kurzfristigen Schwankungen zu spontanen Entscheidungen verleiten lassen. Bei Rürup würde ich die langfristigen Folgen besonders sorgfältig mit meiner persönlichen Vorsorgeplanung abgleichen.
Mein konkreter Tipp lautet daher: Erst Ziele sortieren, dann Produkte vergleichen, anschließend die Bedingungen speichern oder notieren und erst danach investieren. Das klingt langsamer als ein spontaner Abschluss, macht die Entscheidung aber nachvollziehbarer. Die App unterstützt diesen Ablauf, wenn ich sie als Planungswerkzeug nutze und nicht als automatische Empfehlung.
Mein Fazit zur gebündelten Finanz-App
Raisin SE trifft mit der Kombination aus Tagesgeld, Festgeld, ETFs und Rürup einen nachvollziehbaren Bedarf. Ich muss nicht für jedes Sparziel bei null anfangen, sondern kann mehrere Wege innerhalb einer Anwendung betrachten. Gerade für Nutzer, die ihre Geldziele bisher vermischt haben, ist diese gemeinsame Perspektive hilfreich.
Meine Empfehlung gilt allerdings mit einer klaren Einschränkung: Die App nimmt mir die Auswahl nicht ab. Sie macht Produkte zugänglicher, aber nicht automatisch einfacher. Tagesgeld bleibt eine flexible Reserve, Festgeld bleibt gebunden, ETFs bleiben schwankungsanfällig und Rürup bleibt eine langfristige Vorsorgeentscheidung. Wer diese Unterschiede akzeptiert und seine Ziele vorher sortiert, bekommt ein nützliches Werkzeug.
Für mich ist Raisin deshalb vor allem dann überzeugend, wenn ich mehrere Anlagehorizonte gleichzeitig verwalten möchte und eine zentrale Übersicht schätze. Wer nur ein einziges, sehr schlichtes Sparprodukt sucht oder professionelle Trading-Funktionen erwartet, findet wahrscheinlich passendere Alternativen. Als kostenloser Finanzbegleiter für eine bewusst geplante Mischung aus Sparen, Investieren und Vorsorge ist Raisin: Fest-, Tagesgeld, ETFs dennoch eine empfehlenswerte Option.
Vorteile
- Breite Auswahl an Fest- und Tagesgeldangeboten verschiedener Banken
- Einfacher digitaler Kontoabschluss ohne Filialbesuch
- Zinsen und Laufzeiten lassen sich übersichtlich vergleichen
- Auch ETF-Sparpläne und Einmalanlagen verfügbar
- Anbieterinformationen und Konditionen zentral an einem Ort gebündelt
Nachteile
- Nicht jedes Partnerangebot ist für alle Länder oder Nutzer verfügbar
- Zinssätze können sich nach Aktionszeiträumen deutlich verändern
- ETF-Anlagen unterliegen Kursschwankungen und Verlustrisiken
- Für manche Produkte gelten Mindestbeträge oder Anlagegrenzen
- Die Steuerbehandlung kann je nach Produkt zusätzlichen Aufwand verursachen
Häufig gestellte Fragen zu Raisin: Fest-, Tagesgeld, ETFs
Was ist Raisin: Fest-, Tagesgeld, ETFs und wie funktioniert die App?
Raisin bündelt verschiedene Spar- und Anlageangebote in einer App. Nutzer können je nach Verfügbarkeit Tagesgeld, Festgeld und ETF-Lösungen vergleichen und verwalten. Nach der Registrierung werden persönliche Daten und die Identität geprüft. Anschließend lassen sich passende Produkte auswählen, wobei Zinssätze, Laufzeiten, Mindestbeträge und Bedingungen vor dem Abschluss sorgfältig kontrolliert werden sollten.
Ist Raisin: Fest-, Tagesgeld, ETFs seriös und sicher?
Raisin ist eine etablierte Plattform für Spar- und Anlageprodukte und arbeitet mit verschiedenen Banken und Finanzpartnern zusammen. Die Sicherheit hängt jedoch vom jeweiligen Produkt und Anbieter ab. Einlagen können innerhalb der gesetzlichen Grenzen durch die jeweilige Einlagensicherung geschützt sein, während ETFs Kursschwankungen unterliegen. Vor einer Anlage sollten Nutzer deshalb die Produktinformationen und rechtlichen Hinweise lesen.
Welche Kosten entstehen bei der Nutzung von Raisin?
Die Kosten unterscheiden sich je nach ausgewähltem Angebot. Bei Tages- und Festgeld fallen für Kunden häufig keine direkten Plattformgebühren an, allerdings können Bedingungen des jeweiligen Partnerinstituts gelten. Bei ETF-Anlagen können beispielsweise Produktkosten, Ordergebühren oder weitere Verwaltungskosten entstehen. Vor dem Abschluss zeigt die App normalerweise wichtige Konditionen, trotzdem sollte man das Preis- und Leistungsverzeichnis prüfen.
Kann ich über Raisin jederzeit auf mein Geld zugreifen?
Das hängt davon ab, welches Produkt gewählt wurde. Tagesgeld ist in der Regel flexibel verfügbar, wobei Überweisungs- und Bearbeitungszeiten des Anbieters zu beachten sind. Festgeld wird normalerweise für eine feste Laufzeit angelegt und kann vor deren Ende nur eingeschränkt oder gar nicht gekündigt werden. ETFs können zwar verkauft werden, ihr Wert kann zum Verkaufszeitpunkt jedoch niedriger sein.
Was muss ich vor dem Download und der Registrierung bei Raisin beachten?
Für die Nutzung werden in der Regel ein kompatibles Smartphone, eine Internetverbindung und persönliche Identifikationsdaten benötigt. Je nach Angebot kann eine Verifizierung per Video- oder PostIdent erforderlich sein. Außerdem sollten Nutzer prüfen, ob die App in ihrem Land verfügbar ist und ob sie die Voraussetzungen für die angebotenen Produkte erfüllen. Anlageentscheidungen sollten immer zur eigenen finanziellen Situation passen.


